หนี้อเมริกา 80 ปี เดินมาถึงไหนแล้ว? ภาพรวม The Big Debt Cycle ตั้งแต่ปี 1944 | How Countries Go Broke by Ray Dalio Chapter 8
ณ ตอนที่ Ray Dalio เขียนบทนี้ เงินที่รัฐบาลกลางสหรัฐฯ ต้องใช้จ่ายหนี้ในแต่ละปี ทั้งเงินต้นและดอกเบี้ย อยู่ที่ราว 100% ของเงินทั้งหมดที่รัฐบาลเก็บเข้ามาได้ และมีการคาดการณ์ว่าภายใน 15 ปี ตัวเลขนี้จะขึ้นไปถึงราว 150%
ซึ่ง Ray บอกว่า ถ้าเทียบเป็นชีวิตของคนธรรมดา ก็เหมือนกับว่าเงินที่คุณต้องจ่ายหนี้ในแต่ละปี มากกว่ารายได้ทั้งปีของคุณถึง 50% ซึ่งเป็นภาพที่นึกไม่ออกเลย
ดังนั้นคำถามที่ตามมาก็คือ แล้วอะไรทำให้ทุกคนยังเชื่อว่าระบบนี้จะไปต่อได้? และหนี้ก้อนนี้ก่อตัวขึ้นมาได้อย่างไรตลอด 80 ปีที่ผ่านมา? ในบทนี้ Ray จะพาย้อนกลับไปดูภาพใหญ่ตั้งแต่ปี 1944 จนถึงวันนี้ พร้อมกับบอกด้วยว่า ตัวเลขตัวไหนที่เขามองว่าสำคัญที่สุดในโลกการเงิน
Ray คือผู้ก่อตั้ง Bridgewater Associates ซึ่งเป็น Hedge Fund หรือกองทุนป้องกันความเสี่ยงที่ใหญ่ที่สุดแห่งหนึ่งของโลก โดยเนื้อหานี้มาจากหนังสือ How Countries Go Broke ของเขา ซึ่งเขาทยอยเผยแพร่ร่างแรกของแต่ละบทผ่านทาง LinkedIn ของเขาเอง
ย้อนมอง 80 ปี ผ่าน 5 แรงใหญ่ที่ขับเคลื่อนโลก (Part 3: Looking Back)
ในภาคที่ 1 ของหนังสือ Ray ได้อธิบายกลไกการทำงานของเงิน สินเชื่อ หนี้ ตลาด และเศรษฐกิจไปแล้ว ส่วนในภาคที่ 2 เขาได้แสดงให้เห็นลำดับเหตุการณ์ต้นแบบ ที่พาให้รัฐบาลกลางและธนาคารกลางเดินไปสู่การล้มละลาย และในภาคที่ 3 ซึ่งเริ่มต้นที่บทนี้ Ray จะพาไปดูว่าเกิดอะไรขึ้นบ้างในช่วง 80 ปีที่ผ่านมา เพื่อให้เห็นว่าสิ่งที่เกิดขึ้นจริงตรงกับแม่แบบที่เขาวางไว้อย่างไร แล้วใช้การทบทวนประวัติศาสตร์นี้เป็นฐานสำหรับการมองไปข้างหน้า
ซึ่งการมองไปข้างหน้านั้นจะอยู่ในภาคที่ 4
Ray เชื่อว่าสิ่งที่อยู่ในภาคนี้ จะให้มุมมองที่ไม่เหมือนใคร ทั้งน่าสนใจและมีคุณค่า ว่าเกิดอะไรขึ้นและเพราะอะไร ซึ่งจะเป็นฐานในการคิดว่าอะไรจะเกิดขึ้นต่อไป และอย่างน้อยที่สุด มันก็จะให้ประเด็นชวนคิดและชวนถกเถียงกันได้อย่างแน่นอน
บทที่ 8 นี้มีชื่อว่า An Overview of What Has Happened Since 1944 หรือภาพรวมของสิ่งที่เกิดขึ้นตั้งแต่ปี 1944 ซึ่ง Ray จะพาย้อนดู 80 ปีนับจากปี 1944 อันเป็นปีที่ระเบียบโลกใหม่ และระเบียบการเงินใหม่ถือกำเนิดขึ้น
โดยในบรรดา 5 แรงใหญ่ที่ Ray ใช้มองโลก แม้เขาจะเน้นไปที่แรงที่ 1 เป็นหลัก นั่นก็คือแรงของหนี้ เงิน และเศรษฐกิจ แต่เขาก็จะเล่าถึงอีก 4 แรงที่เดินคู่กันไปด้วย ได้แก่ แรงที่ 2 คือระเบียบภายในประเทศและวัฏจักรการเมือง ซึ่งก็คือการแกว่งไปมาระหว่างการเมืองฝ่ายซ้ายกับฝ่ายขวา แรงที่ 3 คือระเบียบระหว่างประเทศและวัฏจักรภูมิรัฐศาสตร์ ซึ่งก็คือความขัดแย้งระหว่างมหาอำนาจ แรงที่ 4 คือภัยธรรมชาติ ทั้งภัยแล้ง น้ำท่วม และโรคระบาด และแรงที่ 5 คือความก้าวหน้าของมนุษย์ โดยเฉพาะผ่านเทคโนโลยี เพราะแรงทั้งหมดนี้พันกันแน่นจนแยกทำความเข้าใจทีละแรงไม่ได้ ซึ่ง Ray ขอให้สังเกตว่า แรงทั้ง 5 นี้ร่วมกันสร้างการแกว่งตัวครั้งใหญ่ และการเปลี่ยนแปลงแบบค่อยเป็นค่อยไป ที่พาโลกเดินทางจากปี 1944 มาจนถึงทุกวันนี้ได้อย่างไร
แน่นอนว่านี่เป็นเพียงคำอธิบายแบบสั้นมาก ๆ ของสิ่งที่เกิดขึ้นในประเทศจำนวนหนึ่งเท่านั้น โดยเน้นไปที่เหตุการณ์สำคัญที่สุด ในประเทศที่มีบทบาทในการเปลี่ยนระเบียบการเงินและระเบียบภูมิรัฐศาสตร์ของโลก และเพราะเงิน สินเชื่อ หนี้ และแรงอื่น ๆ ของสหรัฐฯ มีอิทธิพลเหนือกว่าใครในช่วงนี้ สหรัฐฯ กับเงินและสินเชื่อของสหรัฐฯ จึงมีบทบาทมากที่สุดในการกำหนดหน้าตาของช่วงเวลานี้ และนั่นก็เป็นเหตุผลที่คำอธิบายของ Ray เน้นไปที่สหรัฐฯ ด้วย แต่ถึงอย่างนั้น แรงทั้ง 5 นี้ก็คือแรงหลักที่ขับเคลื่อนสิ่งที่เกิดขึ้นในทุกประเทศ ด้วยรูปแบบพื้นฐานแบบเดียวกัน
สำหรับคนที่อยากดูกรณีศึกษาจำนวนมากกว่านี้ ในช่วงเวลาที่ยาวกว่านี้ Ray แนะนำหนังสือของเขาอีกสองเล่ม เล่มแรกคือ Principles for Navigating Big Debt Crises ซึ่งศึกษาวิกฤตหนี้ครั้งใหญ่ 48 กรณีในรอบ 100 ปีที่ผ่านมา และเล่มที่สองคือ Principles for Dealing with the Changing World Order ซึ่งศึกษากรณีต่าง ๆ ที่ได้รับผลจากหลายแรงในรอบ 500 ปีที่ผ่านมา นอกจากนี้ยังดูตัวชี้วัดสภาพปัจจุบันของแต่ละประเทศและของโลกโดยรวมที่อัปเดตแล้ว ได้ใน Great Powers Index หรือดัชนีมหาอำนาจของเขา
และอีกครั้งที่ Ray บอกว่า ถ้าไม่อยากอ่านทั้งหมด แต่อยากอ่านแบบผ่าน ๆ ก็ให้อ่านเฉพาะส่วนที่เป็นตัวหนา
อดีตคือบทนำของอนาคต: มองอย่างไรให้เห็นภาพ (The Past Is Prologue: How to Look at It)
ก่อนจะเริ่ม Ray ขอแบ่งปันหลักการ 2 ข้อของเขา ที่เกี่ยวข้องกับวิธีที่เขาใช้ศึกษาเรื่องนี้
หลักการข้อแรกคือ ถ้าอยากเห็นว่าเหตุการณ์ใหญ่ ๆ เกิดขึ้นได้อย่างไรและเพราะอะไร ต้องระวังอย่าไปจดจ่อกับรายละเอียดของเหตุการณ์เล็ก ๆ จนมองไม่เห็นว่าสิ่งใหญ่กำลังเปลี่ยนไปอย่างไรและเพราะอะไร เพราะคนที่พยายามมองทุกอย่างในระยะใกล้และต้องการความแม่นยำ มักจะพลาดสิ่งที่สำคัญที่สุดไป เพราะมัวแต่หมกมุ่นกับการหาความแม่นยำ และถ้ามองทุกอย่างในระยะใกล้ คุณก็จะไม่มีวันเห็นสิ่งใหญ่ที่สำคัญที่สุดเลย ดังนั้นเวลาที่กำลังมองหาสิ่งใหญ่ ก็ให้ใส่ใจกับสิ่งใหญ่
หลักการข้อที่สองคือ ทุกสิ่งที่เกิดขึ้น ล้วนมีเหตุที่ทำให้มันเกิด ดังนั้นเราควรพยายามทำความเข้าใจ และอธิบายความสัมพันธ์ของเหตุและผลที่ขับเคลื่อนการเปลี่ยนแปลง แล้วนำมาสร้างเป็นแม่แบบที่มีตรรกะรองรับ หรือที่ Ray เรียกว่า Template-Model ซึ่งแม่แบบนี้ต้องอธิบายการเปลี่ยนแปลงในอดีตได้ และต้องนำมาเทียบกับสิ่งที่กำลังเกิดขึ้นจริงอยู่เสมอ ถ้าเจอจุดที่ไม่ตรงกัน ก็ต้องหาทางทำความเข้าใจและแก้ให้ได้ โดยแม่แบบนี้ต้องใช้ได้ทุกยุคทุกสมัยและทุกที่ นั่นก็คือต้องอธิบายพัฒนาการใหญ่ ๆ ที่สำคัญได้ทั้งหมด ในทุกช่วงเวลาและในทุกประเทศ แม้จะไม่จำเป็นต้องแม่นยำหรือละเอียดทุกจุดก็ตาม และถ้าแม่แบบนี้อธิบายพัฒนาการใหญ่ ๆ ในทุกช่วงเวลาและทุกประเทศไม่ได้ ก็แปลว่ายังมีแรงสำคัญบางอย่างที่ขาดไป และต้องเติมเข้าไปในแม่แบบ
สิ่งที่ Ray ต้องการจะบอกก็คือ ในแก่นที่สุดแล้ว กระบวนการและวัฏจักรที่เขาอธิบายมาก่อนหน้านี้ เกิดขึ้นในลักษณะคล้ายกันในทุกประเทศและทุกยุคสมัย แม้จะไม่มีครั้งไหนเหมือนกันเป๊ะก็ตาม ดังนั้นถ้าอยากเห็นกระบวนการและวัฏจักรเหล่านี้ ก็ต้องใส่ใจกับการเปลี่ยนแปลงที่ใหญ่ที่สุดและสำคัญที่สุดที่เกิดขึ้น โดยคิดถึงเหตุผลเบื้องหลังการเปลี่ยนแปลงใหญ่ ๆ และความแตกต่างใหญ่ ๆ ไว้ด้วยเสมอ
ถ้าจะสรุปให้เหลือประโยคเดียว สิ่งที่ขับเคลื่อนการเปลี่ยนแปลงของ The Big Debt Cycle หรือวัฏจักรหนี้ขนาดใหญ่ และสร้างปัญหาหนี้กับปัญหาเศรษฐกิจครั้งใหญ่มาตลอด ไม่ว่าจะยุคไหนหรือประเทศไหนนับพัน ๆ ปี ก็คือการสร้างสินทรัพย์ที่เป็นหนี้และหนี้สิน ขึ้นมาในปริมาณที่ใหญ่เกินกว่าจะยั่งยืนได้ เมื่อเทียบกับปริมาณเงิน สินค้า บริการ และสินทรัพย์ลงทุนที่มีอยู่จริง ซึ่งสินทรัพย์ที่เป็นหนี้ก็คือหนี้ในมุมของเจ้าหนี้ที่ถือมันไว้ ส่วนหนี้สินก็คือหนี้ก้อนเดียวกันในมุมของลูกหนี้ และสิ่งนี้นำไปสู่วิกฤตหนี้ครั้งใหญ่ และการแห่ถอนเงินจากธนาคาร หรือ Run on the Bank มาโดยตลอด และจะเป็นแบบนั้นต่อไปอย่างหลีกเลี่ยงไม่ได้
คำว่า Run ในความหมายของ Ray ก็คือ การที่คนถือสินทรัพย์ที่เป็นหนี้ ซึ่งไม่มีมูลค่าในตัวเอง หรือพูดง่าย ๆ คือ มีค่าแค่เอาไว้ใช้ซื้อของเท่านั้น พากันเอาไปยื่นขอแลกเป็นเงินจริงที่ “ธนาคาร” แต่ธนาคารมีเงินไม่พอกับความต้องการ ธนาคารจึงต้องเลือกระหว่างผิดนัดชำระหนี้ หรือถ้าเป็นธนาคารกลางในระบบ Fiat Money หรือเงินที่ไม่ได้ผูกค่าไว้กับทองคำหรือสิ่งใด ก็จะ “พิมพ์” เงินออกมาจ่าย
โดยแบบคลาสสิกแล้ว เมื่อคนที่ถือสินทรัพย์ทางการเงินเหล่านั้นพยายามแปลงมันกลับเป็นเงินเพื่อเอาไปซื้อของจริง ๆ แล้วพบว่า แลกออกมาได้ไม่เท่ากับอำนาจซื้อที่ตัวเองเชื่อว่าเก็บไว้ในสินทรัพย์ที่เป็นหนี้นั้น การแห่ถอนก็จะยิ่งเร่งตัวขึ้น จนกลายเป็น Run on the Bank ที่ป้อนแรงให้ตัวเองใหญ่ขึ้นเรื่อย ๆ ซึ่งทำให้มูลค่าในตลาดและความมั่งคั่งเปลี่ยนไปอย่างมหาศาล จนกว่าหนี้จะถูกผิดนัดชำระ ถูกปรับโครงสร้าง และ/หรือถูกแปลงเป็นเงิน จนภาระหนี้เมื่อเทียบกับรายได้ลดลง และระบบเข้าสู่สมดุลใหม่
ซึ่งเกือบทุกครั้ง หนี้จะถูกแปลงเป็นเงิน หรือ Debt Monetization ซึ่งความหมายก็คือ ธนาคารกลางสร้างเงินและสินเชื่อออกมาจำนวนมาก เพื่อให้จ่ายหนี้คืนได้ง่ายขึ้น ดังนั้นทั้งเงินและหนี้ก็จะเสื่อมค่าลงนั่นเอง
แต่ละกรณีจะออกมาในรูปแบบที่แตกต่างกันไปบ้าง แต่ในช่วงเวลาแบบนี้ เกือบทุกครั้งเราจะเห็นว่า การถือสินทรัพย์ที่เป็นหนี้อย่างพันธบัตรไว้นาน ๆ จะกลายเป็นทางเลือกที่ไม่น่าถือ เมื่อเทียบกับการถือ Storehold of Wealth หรือที่เก็บรักษาความมั่งคั่งอย่างอื่น เช่น หุ้นและทองคำ ซึ่งไม่เสียอำนาจซื้อไปเมื่อค่าของเงินลดลง
Ray อธิบายเพิ่มเติมว่า จริงอยู่ที่ราคาของพันธบัตรที่ไม่มีความเสี่ยงผิดนัดชำระจะสูงขึ้นเมื่อดอกเบี้ยในตลาดลดลง แต่เมื่อธนาคารกลางกระตุ้นเศรษฐกิจ และสินทรัพย์ที่ไม่มีวันผิดนัดชำระเหล่านี้ยังดูน่าสนใจอยู่ สุดท้ายแล้วดอกเบี้ยที่ผู้ถือพันธบัตรได้รับก็จะต่ำเกินไป จนสินทรัพย์ที่เป็นหนี้หมดความน่าสนใจไปในที่สุด
คุณอาจมองข้ามภาพนี้ไปได้ ถ้าไปใส่ใจมากเกินไปว่าธนาคารและธนาคารกลางทำงานกันอย่างไรในรายละเอียด โดยเฉพาะถ้าไม่ได้มองย้อนไปตามกาลเวลา หรือเทียบข้ามประเทศ ตัวอย่างเช่น แม้ในอดีตอันไกลโพ้นจะยังไม่มีธนาคารกลางแบบที่มีอยู่ในวันนี้ แต่โดยแก่นแล้ว ธนาคารกลางก็ทำงานเหมือนธนาคารทั่วไป ต่างกันแค่ธนาคารกลางพิมพ์เงินได้ ดังนั้นพลวัตของหนี้ก็ทำงานแบบเดียวกันทั้งกับธนาคารกลางและธนาคารเอกชน ต่างกันเพียงว่า เมื่อเกิดวิกฤตหนี้ ธนาคารกลางสามารถพิมพ์เงินออกมาได้
ในทำนองเดียวกัน แม้พลวัตของหนี้จะทำงานแบบเดียวกันในทุกประเทศ แต่ในประเทศที่มี Reserve Currency หรือสกุลเงินสำรองคงคลังที่ทั่วโลกยอมรับมานาน ทั้งผู้กู้และผู้ให้กู้ก็มีแนวโน้มจะเชื่อมั่นในเงินสกุลนั้นมากกว่า ระบบจึงมีเสถียรภาพมากกว่า
และถ้าอยากเห็นว่าพลวัตของหนี้ทำงานอย่างไร การจดจ่อแต่กับว่ามันกำลังทำงานอย่างไรในตอนนี้ โดยไม่คิดถึงว่าวัฏจักรหนี้พัฒนาไปอย่างไรตามกาลเวลา ก็เป็นความผิดพลาดเช่นกัน ตัวอย่างเช่น ถ้า Ray ไม่รู้มาก่อนว่าธนาคารกลาง โดยเฉพาะธนาคารกลางสหรัฐฯ หรือ Fed เคยใช้ QE หรือ Quantitative Easing ซึ่งก็คือการสร้างเงินขึ้นมาเข้าไปซื้อพันธบัตรเก็บไว้เป็นจำนวนมาก ในยามที่ต้องผ่อนคลายแต่ดอกเบี้ยนโยบายชนพื้นที่ 0% แล้ว ทั้งที่เรื่องแบบนี้ไม่เคยเกิดขึ้นเลยในช่วงชีวิตของเขามาก่อน เขาก็คงไม่รู้ว่าธนาคารกลางทำอะไรได้บ้าง และได้ทำอะไรลงไปในปี 2008
ในทำนองเดียวกัน ตลอดประวัติศาสตร์ ธนาคารกลางส่วนใหญ่เคยเปลี่ยนจากเงินที่ผูกค่าหรือมีของหนุนหลัง เช่น เงินที่ผูกค่าไว้กับทองคำ ไปเป็น Fiat Money ซึ่งทำให้สร้างเงินได้อย่างอิสระ ในตอนที่มีสินทรัพย์ที่เป็นหนี้และหนี้สินมากเกินไป เมื่อเทียบกับสิ่งที่ควรจะหนุนหลังเงินนั้นอยู่ และก็มักจะเปลี่ยนกลับไปใช้เงินที่ผูกค่าไว้อีกครั้ง เมื่อใช้ระบบ Fiat Money ในทางที่ผิด ด้วยการพิมพ์เงินออกมามากเกินไป จนเงินเสื่อมค่าลงมากเกินกว่าจะเป็น Storehold of Wealth ที่ใช้การได้
Ray มั่นใจว่า ถ้าจะเข้าใจว่าอะไรกำลังเกิดขึ้น และอะไรน่าจะเกิดขึ้นต่อไป คุณต้องคิดถึงการเปลี่ยนแปลงใหญ่ ๆ ที่เกิดขึ้นในประวัติศาสตร์ และความสัมพันธ์ของเหตุและผลที่ขับเคลื่อนมัน หรือพูดอีกอย่างก็คือ ต้องเข้าใจว่า “เครื่องจักร” ทำงานอย่างไร และอย่าไปติดอยู่กับการพยายามแม่นยำในเรื่องเล็ก ๆ หรือจดจ่อกับสิ่งที่กำลังเกิดขึ้นตอนนี้มากเกินไป
และเพื่อเน้นความสำคัญของเรื่องใหญ่ Ray จึงเล่าทุกอย่างแบบย่อให้ง่าย ซึ่งก็ทำให้บางคนพูดได้ง่าย ๆ ว่า “แบบนี้ไม่ถูกต้องเป๊ะนะ!” และเขาก็พูดถูก แต่ Ray ตั้งใจถ่ายทอดแม่แบบนี้แบบไม่เป๊ะ เพื่อดึงความสนใจไปที่สิ่งที่สำคัญที่สุด
ทีนี้ Ray จะอธิบายว่า เขาเชื่อว่าพลวัตแบบเป็นวัฏจักรของหนี้ เงิน และเศรษฐกิจ ที่เขาอธิบายไว้ก่อนหน้านี้ ได้ดำเนินไปอย่างไรตั้งแต่มันเริ่มต้นขึ้นในปี 1944 แต่เขาก็ขอย้ำอีกครั้งว่า พลวัตนี้ไม่ได้เกิดขึ้นเฉพาะใน 80 ปีที่ผ่านมาเท่านั้น วัฏจักรใหญ่ที่เขากำลังอธิบาย และที่เรากำลังอยู่ในนั้นตอนนี้ ทำงานด้วยรูปแบบพื้นฐานเดียวกันกับวัฏจักรในอดีตที่เกิดขึ้นมาแล้วหลายพันปีในทุกประเทศ นั่นก็คือถูกขับเคลื่อนด้วยความสัมพันธ์ของเหตุและผลแบบพื้นฐานที่มีตรรกะรองรับเหมือนกัน ซึ่งคุณจะมองเห็นได้ ถ้าไม่หรี่ตาเพ่งไปที่รายละเอียด
ทีนี้มาดูกันว่าเกิดอะไรขึ้นบ้าง นับตั้งแต่สงครามโลกครั้งที่ 2 จบลง และระเบียบโลกใหม่เริ่มต้นขึ้น แม้ Ray จะวางสิ่งที่เกิดขึ้นไว้ในกรอบของ The Big Debt Cycle แต่คุณจะเห็นว่าอีก 4 แรงที่เหลือก็แกว่งตัวอย่างรุนแรงเช่นกัน และส่งผลต่อกันกับวัฏจักรหนี้ จนกลายเป็นสิ่งที่เกิดขึ้นจริง โดยคุณจะเห็นแรงทั้ง 5 ขึ้นลงเหมือนคลื่น บางครั้งเป็นคลื่นเล็ก บางครั้งเป็นคลื่นใหญ่ บางครั้งเสริมแรงกัน บางครั้งหักล้างกัน และบางครั้งคลื่นใหญ่หลายลูกก็มาบรรจบกัน จนกลายเป็น Perfect Storm หรือพายุที่ทุกอย่างถาโถมเข้ามาพร้อมกัน ส่วนแรงของวัฏจักรหนี้นั้น Ray ขอย้ำอีกครั้งว่า สิ่งสำคัญที่สุดที่ต้องจำไว้ก็คือ
ตามปกติแล้ว เมื่อธนาคารกลางต้องการกระตุ้นเศรษฐกิจ ก็จะลดดอกเบี้ยนโยบาย และ/หรือสร้างเงินและสินเชื่อออกมาอีกมาก ซึ่งทำให้เกิดการใช้จ่ายและการก่อหนี้เพิ่มขึ้นอีกมาก การกระตุ้นนี้ทั้งยืดช่วงขาขึ้นของวัฏจักรให้ยาวออกไป และดันสินทรัพย์ที่เป็นหนี้และหนี้สินให้สูงขึ้นเมื่อเทียบกับรายได้ ซึ่งทำให้สมดุลระหว่างสองฝั่งนี้เปราะบางมากขึ้น และประวัติศาสตร์ก็บอกเราว่า เมื่อธนาคารกลางลดดอกเบี้ยนโยบายต่อไม่ได้แล้ว แต่ยังต้องการกระตุ้น ก็จะพิมพ์เงินออกมาซื้อหนี้ โดยเฉพาะหนี้ของรัฐบาล ซึ่งทำให้ลูกหนี้ และที่สำคัญที่สุดคือรัฐบาล มีเงินและสินเชื่อมาใช้ จนไม่ต้องผิดนัดชำระ และยังกู้ต่อไปเพื่อใช้จ่ายเกินกว่าที่หาได้ ไปเรื่อย ๆ จนกว่าสินทรัพย์ที่เป็นหนี้และหนี้สินจะใหญ่เกินกว่าจะรักษาสมดุลไว้ได้ ซึ่งเมื่อถึงจุดนั้น การปรับโครงสร้างหนี้ และ/หรือ Debt Monetization ก็ต้องเกิดขึ้น
เกิดอะไรขึ้นบ้างตั้งแต่ปี 1944 (What Happened Since 1944)
Ray จะพาไปดู The Big Debt Cycle ที่เริ่มต้นในปี 1944 ซึ่งตอนนี้เราอยู่ในช่วงท้าย ๆ ของมันแล้ว และอธิบายว่ามันดำเนินไปอย่างไร ตามความสัมพันธ์ของเหตุและผลเชิงกลไกที่เขาอธิบายไว้ก่อนหน้านี้
ในการทบทวนว่าเกิดอะไรขึ้นเมื่อเทียบกับแม่แบบนี้ Ray จะไม่ได้ดูแค่เหตุการณ์สำคัญด้านหนี้ เงิน และเศรษฐกิจเท่านั้น แต่จะรวมเหตุการณ์สำคัญที่มาจากอีก 4 แรงใหญ่ด้วย เพราะแรงทั้ง 5 พันกันแน่นจนแยกดูทีละแรงไม่ได้ และระหว่างที่ไล่ดูช่วงเวลานี้มาจนถึงปัจจุบัน Ray ขอให้สังเกตการแกว่งตัวครั้งใหญ่ของทั้ง 5 แรง และดูว่าพวกมันส่งผลต่อกันอย่างไร
และเพื่อให้เห็นชัดว่าสิ่งที่เกิดขึ้นเป็นไปตามแม่แบบเรื่องเงินและหนี้ที่อธิบายไว้อย่างไร Ray จะแบ่งช่วงหลังปี 1944 ออกเป็น 4 ช่วง ตาม 4 ระบอบการเงินหลัก หรือ Monetary Regime ที่ขับเคลื่อนพลวัตของสินเชื่อและหนี้มาตั้งแต่ปี 1944 โดยเริ่มต้นที่ปี 1944 เพราะเป็นปีที่ระเบียบการเงินใหม่ ระเบียบภูมิรัฐศาสตร์ใหม่ และในหลายประเทศ ระเบียบการเมืองภายในประเทศแบบใหม่ ได้เริ่มต้นขึ้น
และเพราะ Ray เกิดในปี 1949 และเป็นนักลงทุนแบบ Global Macro หรือนักลงทุนที่ตัดสินใจจากภาพเศรษฐกิจมหภาคทั่วโลก มาเกือบทั้งชีวิต เขาจึงทั้งได้ผ่านประสบการณ์จริง และได้ศึกษาสิ่งที่กำลังจะเล่าเกือบทั้งหมด ดังนั้นเขาจะแบ่งปันเรื่องราวส่วนตัวบางส่วน เพื่อเติมภาพให้ชัดขึ้น และส่งต่อบทเรียนที่ได้จากประสบการณ์เหล่านั้น โดยเฉพาะจากความผิดพลาดที่เจ็บปวด ซึ่งฝังอยู่ในความทรงจำของเขามากกว่าการตัดสินใจที่ชนะเสียอีก
ระหว่างที่ดูเรื่องราวของ 80 ปีที่ผ่านมาค่อย ๆ คลี่ออก Ray ขอให้สังเกตว่า แรงทั้ง 5 แกว่งจากสุดขั้วหนึ่งไปอีกสุดขั้วหนึ่งแทบจะพร้อมเพรียงกัน และการแกว่งนั้นรุนแรงมาก จนแต่ละทศวรรษมีแนวโน้มจะตรงข้ามกับทศวรรษก่อนหน้า มากกว่าจะคล้ายกัน แต่ในตอนท้ายของแต่ละทศวรรษ ทั้งความรู้สึกของผู้คนและตลาด กลับคาดหวังว่าจะได้เห็นแบบเดิมต่อไปอีก ดังนั้นช่วงเวลาเหล่านั้นจึงเป็นช่วงสำคัญ ที่ต้องเข้าใจปัจจัยพื้นฐานให้ดี และเดิมพันสวนทางกับฝูงชน ในสิ่งที่คนส่วนใหญ่ไม่คาดคิด แต่มีโอกาสเกิดขึ้นสูงตามตรรกะ
ภาพย่อของ The Big Debt Cycle รอบปัจจุบัน (The Current Big Debt Cycle in Brief)
ก่อนจะลงรายละเอียดว่าเกิดอะไรขึ้น Ray อยากให้ดู The Big Debt Cycle ผ่านกราฟไม่กี่รูป โดยเริ่มจากสหรัฐฯ ตั้งแต่ปี 1900 เพราะการดูช่วงเวลาทั้งหมดตั้งแต่ปี 1900 จะทำให้เห็นภาพได้กว้างขึ้น และที่ Ray เน้นกราฟหนี้สกุลดอลลาร์สหรัฐฯ ก็เพราะว่า ตลาดเงินและตลาดหนี้ของโลกในวัฏจักรใหญ่รอบนี้ คือตลาดหนี้สกุลดอลลาร์สหรัฐฯ แม้ประเทศอื่นก็มีวัฏจักรใหญ่ของตัวเองเช่นกัน
ในสหรัฐฯ ตั้งแต่ปี 1944 ถึงปี 2024 มี Short-Term Debt Cycle หรือวัฏจักรหนี้ระยะสั้น เกิดขึ้น 12.5 รอบ โดยแต่ละรอบยาวเฉลี่ยราว 6 ปี และทั้งหมดรวมกันเป็น The Big Debt Cycle หนึ่งรอบ ซึ่งดันสัดส่วนหนี้ต่อรายได้ของรัฐบาลกลางให้สูงขึ้น และทำให้งบดุลของธนาคารกลางแย่ลง ตามที่เห็นในกราฟด้านล่าง ซึ่ง 12.5 รอบนี้ก็หมายความว่า ณ ตอนที่ Ray เขียน เรากำลังอยู่ราวครึ่งทางของรอบที่ 13
พูดอีกแบบก็คือ สหรัฐฯ และตลาดสินเชื่อของสหรัฐฯ อยู่ในช่วงก่อหนี้เพิ่มขึ้นของ Long-Term Debt Cycle หรือวัฏจักรหนี้ระยะยาวมาตลอด และยังไม่ได้เข้าสู่ช่วง Deleveraging ของวัฏจักรหนี้ระยะยาว ซึ่งก็คือช่วงที่หนี้เมื่อเทียบกับรายได้ถูกลดลง แม้จะมีช่วงลดหนี้สั้น ๆ เกิดขึ้นบ้างระหว่างทางก็ตาม กราฟเหล่านี้แสดงภาพใหญ่ ซึ่งคนส่วนใหญ่มองข้ามเส้นโค้งของภาพใหญ่นี้ไป เพราะมัวแต่จดจ่อกับการขยับขึ้นลงระยะสั้น ซึ่งเล็กจนไม่ปรากฏในกราฟเหล่านี้ด้วยซ้ำ
กราฟแรกแสดงหนี้ภาคเอกชนของสหรัฐฯ เมื่อเทียบกับ GDP หรือขนาดเศรษฐกิจทั้งประเทศ ตั้งแต่ปี 1900 ซึ่งจะเห็นได้ชัดเลยว่า The Big Debt Cycle รอบนี้เริ่มต้นในปี 1944 ให้สังเกตจุดสูงสุดในปี 2008 และการลดลงเล็กน้อยหลังจากนั้น ซึ่งการลดลงนี้เกิดขึ้นในขณะที่รัฐบาลกลางและธนาคารกลางสหรัฐฯ เข้ามาช่วยภาคเอกชนอย่างเต็มที่ ตามที่เห็นในกราฟสองรูปถัดไป และอย่างที่อธิบายไว้ก่อนหน้านี้ นี่คือภาพปกติของช่วงเริ่มต้นของช่วงท้ายของวัฏจักรใหญ่
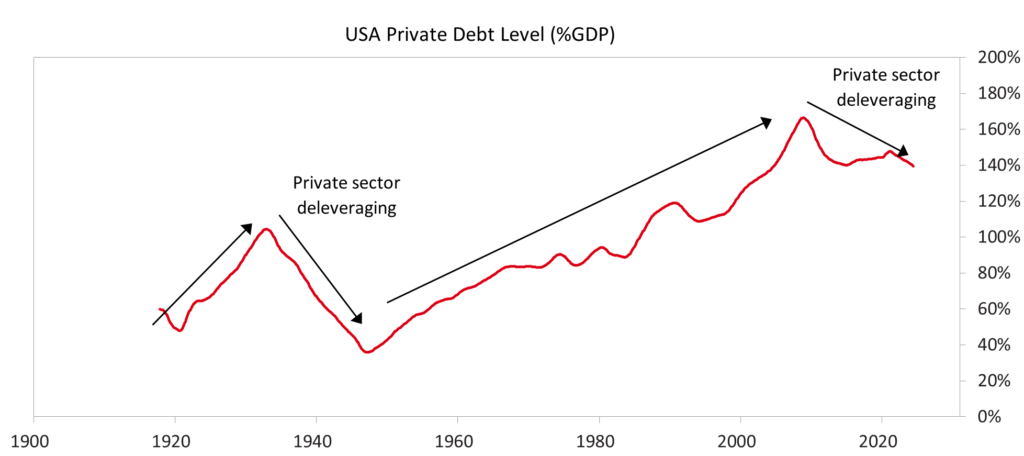
ภาพประกอบ 1: หนี้ภาคเอกชนสหรัฐฯ เทียบกับ GDP ตั้งแต่ปี 1900 ไต่ขึ้นยาวหลังปี 1944 จนถึงจุดสูงสุดในปี 2008 แล้วจึงลดลง (ที่มา: Ray Dalio)
กราฟถัดมาแสดงหนี้ของรัฐบาลสหรัฐฯ เมื่อเทียบกับ GDP โดยจุดในกราฟคือตัวเลขคาดการณ์ของ CBO หรือสำนักงานงบประมาณของรัฐสภาสหรัฐฯ (Congressional Budget Office) ในอีก 10 ปีและ 20 ปีข้างหน้า ซึ่งจะเห็นว่าหนี้รัฐบาลก็เคลื่อนไหวเป็นวัฏจักรใหญ่เช่นกัน และตอนนี้อยู่ในระดับสูงที่สุดนับตั้งแต่ปี 1946 หรือราว ๆ ช่วงที่สงครามโลกครั้งที่ 2 จบลง และคาดการณ์ว่าจะสูงขึ้นอีกมากในอนาคต
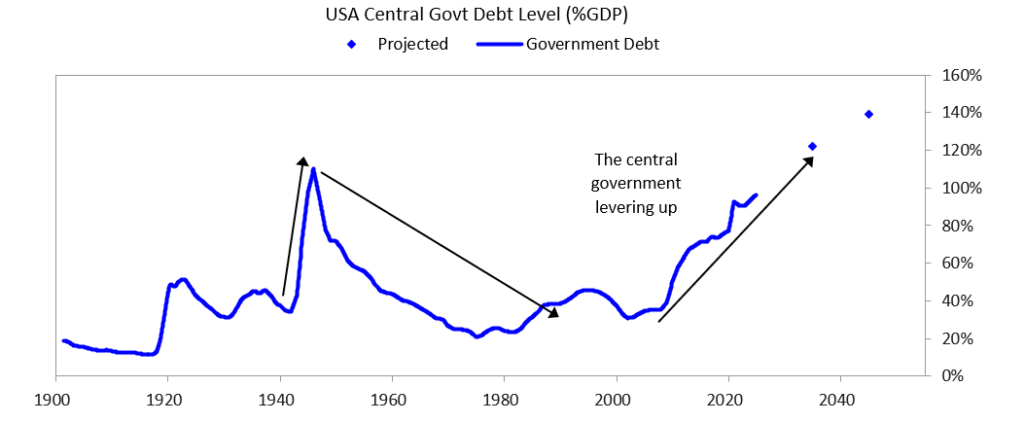
ภาพประกอบ 2: หนี้รัฐบาลกลางสหรัฐฯ เทียบกับ GDP ตั้งแต่ปี 1900 พร้อมจุดคาดการณ์ของ CBO ในอีก 10 ปีและ 20 ปีข้างหน้า (ที่มา: Ray Dalio)
ทีนี้ลองเอาสองกราฟนี้มารวมกันเป็นกราฟเดียว เพื่อให้เห็นว่ามันเกี่ยวข้องกันอย่างไร จะเห็นว่าระดับหนี้ของภาคเอกชนกับภาครัฐสัมพันธ์กัน และที่สำคัญที่สุดคือ รัฐบาลมักจะก่อหนี้มากขึ้นในช่วงที่ภาคเอกชนก่อหนี้น้อยลง ตัวอย่างเช่น หนี้ของรัฐบาลเมื่อเทียบกับ GDP เพิ่มขึ้นอย่างมากหลังปี 2008 ในขณะที่หนี้ภาคเอกชนเมื่อเทียบกับ GDP กลับลดลง ซึ่งก็เป็นเพราะว่า รัฐบาลกลางต้องก่อหนี้เพิ่มเพื่อเข้าไปพยุงภาคเอกชนให้มากขึ้น และตรงนี้เองคือปัญหา
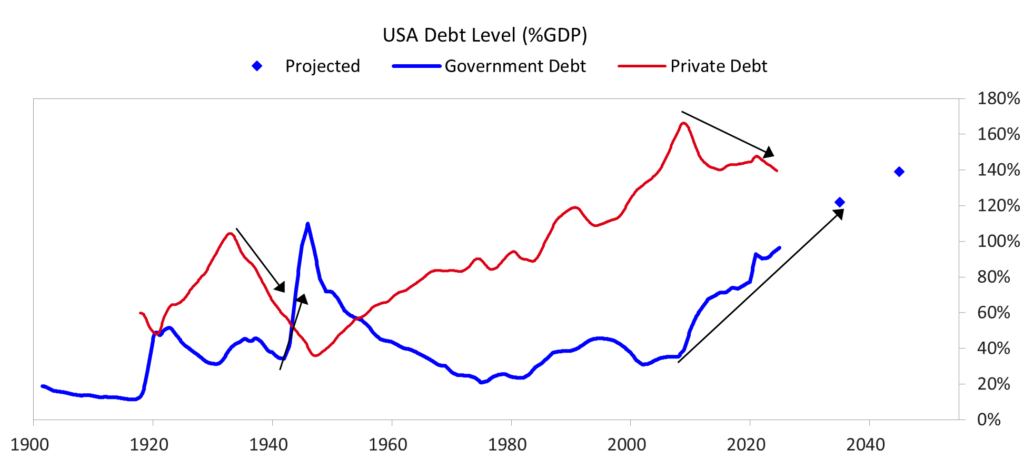
ภาพประกอบ 3: หนี้ภาคเอกชน (เส้นแดง) กับหนี้รัฐบาล (เส้นน้ำเงิน) ของสหรัฐฯ เทียบกับ GDP ในกราฟเดียว เมื่อฝั่งหนึ่งลด อีกฝั่งมักเพิ่ม (ที่มา: Ray Dalio)
กราฟถัดไปแสดง Debt Service หรือภาระชำระหนี้ของรัฐบาลกลาง ซึ่งก็คือเงินต้นบวกดอกเบี้ยที่ต้องจ่ายในแต่ละปี เมื่อเทียบกับเงินที่รัฐบาลเก็บเข้ามาได้ ซึ่งตอนนี้อยู่ที่ราว 100% และคาดการณ์ว่าจะขึ้นไปถึงราว 150% ภายใน 15 ปี ถ้าจะให้เห็นภาพว่ามันหมายความว่าอะไร Ray ให้ลองนึกถึงตัวเองว่า เงินที่คุณต้องจ่ายหนี้ในแต่ละปี มากกว่ารายได้ทั้งปีของคุณ 50% ซึ่งเป็นเรื่องที่นึกภาพไม่ออกเลย
แล้วความเชื่อแบบไหนที่อยู่เบื้องหลังว่าสถานการณ์แบบนี้จะไปต่อได้? คำตอบก็คือ ความเชื่อว่ารัฐบาลจะทำได้ 3 อย่าง อย่างแรก กู้ใหม่มาจ่ายหนี้เก่าที่ครบกำหนด หรือ Roll Over ได้ อย่างที่สอง ขายพันธบัตรใหม่ที่ต้องกู้เพิ่มเพื่ออุดการขาดดุลได้ และอย่างที่สาม คนที่ถือพันธบัตรเดิมอยู่จะไม่เทขายออกมา หรือพูดอีกแบบก็คือ คนที่ให้รัฐบาลกู้อยู่ ตัดสินใจว่าจะยังให้กู้ต่อไป เพราะมองว่ามันไม่ได้เสี่ยงเกินไป
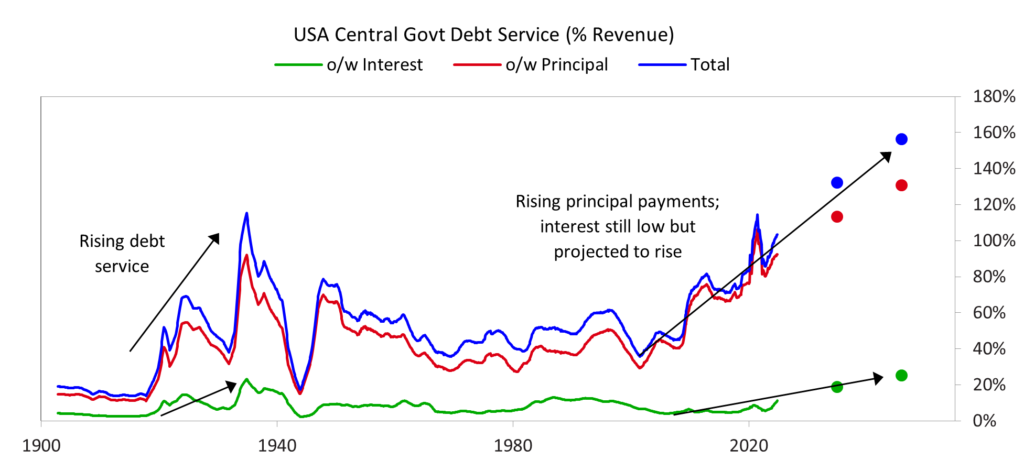
ภาพประกอบ 4: ภาระชำระหนี้ของรัฐบาลกลางสหรัฐฯ เทียบกับรายได้ แยกเป็นเงินต้นและดอกเบี้ย พร้อมจุดคาดการณ์ที่พุ่งขึ้นในอนาคต (ที่มา: Ray Dalio)
ดอกเบี้ยที่แท้จริง: ตัวเลขที่ Ray ให้ความสำคัญที่สุด
และเพราะทุกสิ่งที่เกิดขึ้นล้วนมีเหตุที่ทำให้มันเกิด ถ้าใครลองมองหาและคิดตามเหตุเหล่านั้น ก็จะเห็นตัวชี้วัดของความสัมพันธ์ระหว่างเหตุและผล เห็นมันค่อย ๆ คลี่ออก และใช้มันเป็นตัวบอกว่าอะไรน่าจะเกิดขึ้นต่อไปได้ ซึ่งเพื่อให้เห็นภาพชัดขึ้น Ray จะส่งต่อตัวชี้วัดแบบนี้ให้อีกจำนวนหนึ่ง
กราฟถัดไปแสดงผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี กับเงินเฟ้อเฉลี่ยย้อนหลัง 3 ปี ซึ่งความสัมพันธ์ระหว่างดอกเบี้ยกับเงินเฟ้อนั้นสำคัญ เพราะเมื่อดอกเบี้ยในตลาดสูงเมื่อเทียบกับเงินเฟ้อ คนก็มีแรงจูงใจที่จะเก็บออมแล้วกินดอกเบี้ย แต่เมื่อดอกเบี้ยในตลาดต่ำเมื่อเทียบกับเงินเฟ้อ คนก็มีแรงจูงใจที่จะกู้เงิน แล้วไปถือสินทรัพย์ที่ได้ประโยชน์จากเงินเฟ้อ และจากการเติบโตที่ดอกเบี้ยต่ำช่วยหนุน
ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีที่ว่านี้ ก็คือดอกเบี้ยที่ผู้ถือพันธบัตรได้รับ เมื่อให้รัฐบาลสหรัฐฯ กู้เงินไป 10 ปี ซึ่งในกราฟด้านล่าง จะเห็นวัฏจักรใหญ่ของดอกเบี้ยที่สะท้อนผ่านผลตอบแทนนี้ เทียบกับเงินเฟ้อเฉลี่ยย้อนหลัง 3 ปี โดย Bond Yield หรือผลตอบแทนพันธบัตรนั้น ประกอบด้วยสองส่วน ส่วนแรกคืออัตราเงินเฟ้อที่ตลาดคาดการณ์ และส่วนที่สองคือผลตอบแทนที่แท้จริงที่ตลาดคาดการณ์ ซึ่งทั้งสองส่วนสำคัญต่อมูลค่าของเงินและหนี้ ทั้งในฐานะ Storehold of Wealth และในฐานะต้นทุนของเงินทุน
ให้สังเกตว่า ในช่วงขาขึ้นของวัฏจักรใหญ่นี้ ทุกครั้งที่ผลตอบแทนพันธบัตรแกว่งตัวตามวัฏจักรระยะสั้น ซึ่งก็คือรอบที่ไล่ตั้งแต่เศรษฐกิจถดถอย ตามด้วยการกระตุ้น การเติบโตที่แข็งแรง และเงินเฟ้อที่สูงขึ้น ซึ่งนำไปสู่การคุมเข้มเงินและสินเชื่อ แล้วนำไปสู่เศรษฐกิจถดถอยและผลตอบแทนพันธบัตรที่ลดลงอีกรอบ ทั้งตอนขึ้นและตอนลงของแต่ละรอบ ล้วนอยู่สูงกว่ารอบก่อนหน้า จนถึงปี 1981
และให้สังเกตด้วยว่า ตั้งแต่ปี 1981 จนถึงปี 2020 การแกว่งตัวระยะสั้นของผลตอบแทนพันธบัตรแต่ละรอบ อยู่ต่ำกว่ารอบก่อนหน้า จน Nominal Interest Rate หรือดอกเบี้ยตามตัวเลขที่เห็นโดยยังไม่หักเงินเฟ้อ เกือบแตะ 0% และ Real Interest Rate หรือดอกเบี้ยที่แท้จริง ซึ่งก็คือดอกเบี้ยหลังหักเงินเฟ้อแล้ว ติดลบอย่างมีนัยสำคัญ ซึ่งสะท้อนวัฏจักรใหญ่ของเงินเฟ้อที่ตลาดคาดการณ์ และการเคลื่อนไหวของดอกเบี้ยที่แท้จริงรอบ ๆ การคาดการณ์นั้น และแม้ดอกเบี้ยตามตัวเลขจะสำคัญ แต่ดอกเบี้ยที่แท้จริงสำคัญยิ่งกว่า เพราะมันเป็นตัวบอกว่าพันธบัตรรัฐบาลสหรัฐฯ น่าถือแค่ไหนในฐานะ Storehold of Wealth
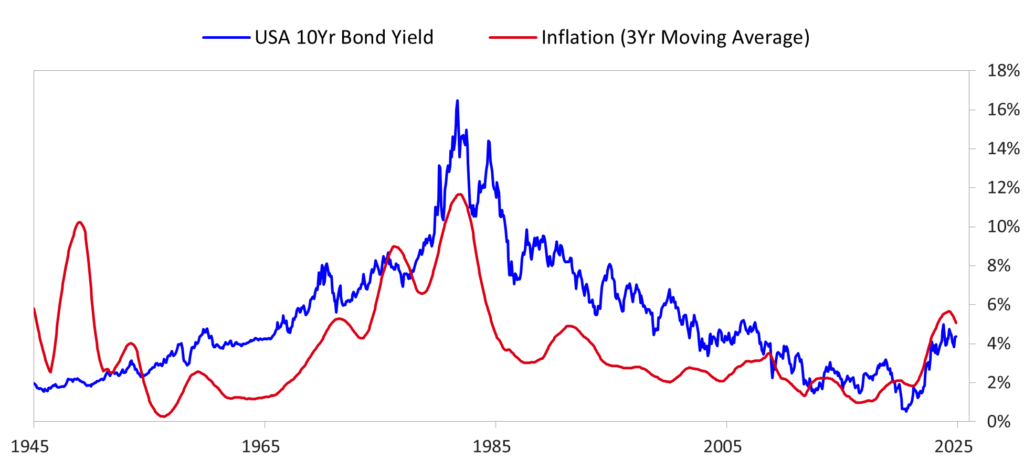
ภาพประกอบ 5: ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี (เส้นน้ำเงิน) กับเงินเฟ้อเฉลี่ยย้อนหลัง 3 ปี (เส้นแดง) ตั้งแต่ปี 1945 ขาขึ้นจนถึงราวปี 1981 แล้วเป็นขาลงยาวจนถึงปี 2020 (ที่มา: Ray Dalio)
ในกราฟด้านล่างคือ Real Yield หรือผลตอบแทนที่แท้จริงของพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี โดยในช่วงหลังปี 1997 Ray ใช้ผลตอบแทนที่แท้จริงของพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีแบบป้องกันเงินเฟ้อ หรือ TIPS (Treasury Inflation-Protected Securities) ซึ่งเป็นพันธบัตรที่ผูกผลตอบแทนไว้กับเงินเฟ้อ
ส่วนในช่วงก่อนปี 1997 Ray ประมาณการผลตอบแทนที่แท้จริง จากผลตอบแทนตามตัวเลข และค่าประมาณการเงินเฟ้อ 10 ปีที่ตลาดคาดการณ์ไว้
ในความเห็นของ Ray ผลตอบแทนที่แท้จริงของพันธบัตร คือตัวเลขที่สำคัญที่สุดที่ต้องจับตาในโลกการเงิน เพราะมันบอกว่าคุณจะได้ผลตอบแทนที่แท้จริงจากความมั่งคั่งของคุณเท่าไหร่อย่างแน่นอน นั่นก็คือปลอดจากทั้งความเสี่ยงเงินเฟ้อและความเสี่ยงผิดนัดชำระ
ซึ่ง Ray เสริมว่า ถ้ามันปลอดจากความเสี่ยงด้านภาษีด้วย ก็จะเป็นค่าประมาณที่สมบูรณ์แบบ ของผลตอบแทนที่แท้จริงที่คุณได้แน่นอน
และนี่คืออัตราที่เป็นรากฐานที่สุดของตลาดทุนทั้งหมด ถ้าใครอยากได้ผลตอบแทนมากกว่าอัตรานี้ ก็ต้องหามาด้วยความเฉลียวฉลาดของตัวเอง และที่สำคัญยิ่งกว่านั้น มันคือตัวชี้วัดเดียวที่ดีที่สุด ที่บอกว่าตอนนั้นเป็นลูกหนี้ที่กู้เงินดีกว่า หรือเป็นเจ้าหนี้ที่ให้กู้ดีกว่า ตัวอย่างเช่น เมื่อดอกเบี้ยที่แท้จริงต่ำ การกู้เงินมาแล้วเปลี่ยนเป็นกำไรก็ทำได้ง่ายกว่าตอนที่ดอกเบี้ยที่แท้จริงสูงมาก ดังนั้นมันจึงเป็นเครื่องมือชั้นดีที่ธนาคารกลางใช้ปรับระดับสินเชื่อและกิจกรรมทางเศรษฐกิจ
และอย่างที่เห็นในกราฟ ผลตอบแทนที่แท้จริงของพันธบัตรเฉลี่ยอยู่ที่ราว 2% ตลอด 100 ปีที่ผ่านมา ซึ่งเป็นระดับที่ไม่สุดโต่งเกินไปทั้งสำหรับลูกหนี้และเจ้าหนี้ ส่วนช่วงที่ห่างจาก 2% นี้มาก ๆ ก็คือช่วงที่สินเชื่อและหนี้ถูกเกินไป หรือแพงเกินไป ซึ่งมีส่วนอย่างมากในการสร้างการแกว่งตัวครั้งใหญ่ใน The Big Debt Cycle
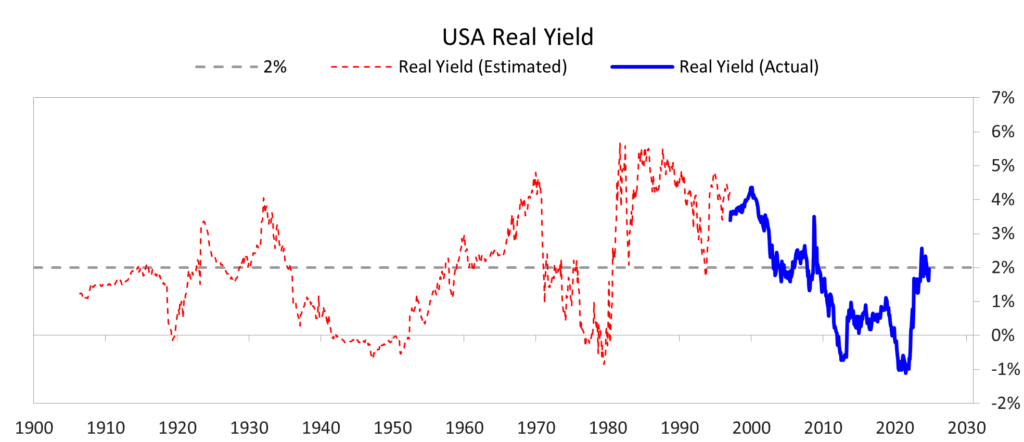
ภาพประกอบ 6: ผลตอบแทนที่แท้จริงของพันธบัตรสหรัฐฯ อายุ 10 ปี เส้นประสีแดงคือค่าประมาณการก่อนปี 1997 เส้นทึบสีน้ำเงินคือค่าจริงจาก TIPS และเส้นประสีเทาคือระดับ 2% (ที่มา: Ray Dalio)
และเมื่อเอาผลตอบแทนตามตัวเลขของพันธบัตรปกติ มาเทียบกับผลตอบแทนที่แท้จริงของพันธบัตรที่ผูกกับเงินเฟ้อ Ray ก็จะเห็น Breakeven Inflation Rate หรืออัตราเงินเฟ้อที่ตลาดกำลังเดิมพันไว้ เพราะใครที่คิดว่าเงินเฟ้อจะสูงหรือต่ำกว่าที่ตลาดเชื่อ ก็สามารถทำเงินจากการเดิมพันสวนอัตรานี้ได้ และเพราะตลาดเป็นสิ่งที่เอาชนะได้ค่อนข้างยาก ถ้าไม่มีวิธีที่เหนือกว่าตลาดในการประมาณการ ก็ใช้อัตรานี้เป็นค่าประมาณการเงินเฟ้อแบบพื้นฐานที่ค่อนข้างดีได้
และเพราะในราคาตลาด Ray มองเห็นทั้งอัตราเงินเฟ้อที่ตลาดสะท้อนไว้แล้ว หรือที่เรียกว่าถูก Discount ไว้แล้ว และดอกเบี้ยที่แท้จริงที่ตลาดสะท้อนไว้แล้วซึ่งเขาล็อกไว้ได้ เขาจึงมองผลตอบแทนและราคาของพันธบัตรว่า ประกอบด้วยตัวขับเคลื่อนสำคัญสองตัวนี้ และเขาก็จับตาสองตัวนี้อยู่เสมอ แทนที่จะดูแค่ดอกเบี้ยพันธบัตรรัฐบาลสหรัฐฯ ตัวเดียว และหลายครั้งเขาก็คิดและเทรดสองส่วนนี้แยกกัน นั่นก็คือเงินเฟ้อส่วนหนึ่ง และดอกเบี้ยที่แท้จริงอีกส่วนหนึ่ง ซึ่งราคาที่ประมาณการไว้ในอดีตของทั้งสองส่วน แสดงอยู่ในกราฟด้านล่าง
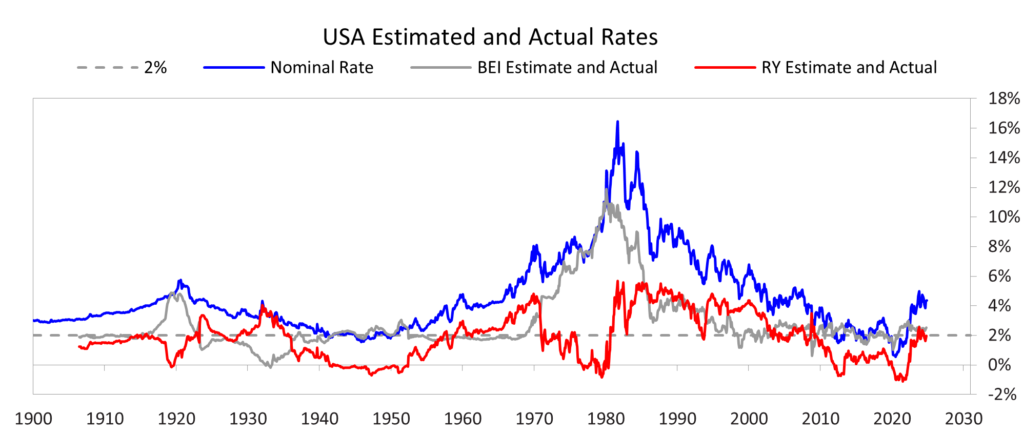
ภาพประกอบ 7: ผลตอบแทนตามตัวเลข (เส้นน้ำเงิน) แยกเป็นอัตราเงินเฟ้อที่ตลาดเดิมพันไว้ (เส้นเทา) กับผลตอบแทนที่แท้จริง (เส้นแดง) ทั้งค่าประมาณการและค่าจริง ตั้งแต่ปี 1900 (ที่มา: Ray Dalio)
Ray คิดถึงดอกเบี้ยที่แท้จริงของพันธบัตร 10 ปี และสองส่วนประกอบของมันอยู่เสมอ เพราะมันคือตัวควบคุมที่สำคัญที่สุดของตลาดทุนทั้งหมด และเขาก็คลุกคลีอยู่กับมันมานาน ช่วงหลายปีที่สหรัฐฯ ยังไม่มีตลาดพันธบัตรที่ผูกกับเงินเฟ้อ Ray ลงทุนในพันธบัตรผูกเงินเฟ้อของประเทศอื่น แล้วป้องกันความเสี่ยงค่าเงินไว้ เพื่อสร้างของที่เทียบเท่ากับพันธบัตรผูกเงินเฟ้อของสหรัฐฯ ขึ้นมาเอง
เรื่องนี้เริ่มต้นจากนักลงทุนผู้ยิ่งใหญ่คนหนึ่ง คือ David White แห่ง Rockefeller Foundation ซึ่งเล่าให้ Ray ฟังว่า เขาต้องบริจาคเงินออกไปปีละ 5% แล้วถาม Ray ว่า วิธีลงทุนแบบไหนที่แน่นอนที่สุด ที่จะหาเงินมาจ่ายส่วนนี้ได้ ซึ่งทำให้ Ray เริ่มคิดถึงการใช้เงินกู้เพิ่มน้ำหนักการลงทุน หรือ Leverage และการป้องกันความเสี่ยง หรือ Hedge ให้กับพันธบัตรผูกเงินเฟ้อของต่างประเทศ
และนั่นก็พาให้ Bridgewater กลายเป็นผู้จัดการกองทุนพันธบัตรผูกเงินเฟ้อระดับโลกที่ใหญ่ที่สุดในโลก และ Ray ยังได้รับเชิญให้ไปร่วมออกแบบตลาด TIPS กับ Larry Summers ในช่วงที่เขาดูแลกระทรวงการคลังสหรัฐฯ ตั้งแต่นั้นมา ก็มีตลาดจริงที่แสดงผลตอบแทนที่แท้จริงของพันธบัตร ทั้งให้ดูเป็นแนวทาง และให้ลงทุนได้จริง ซึ่งกลายเป็นรากฐานของความคิดด้านการลงทุนทั้งหมดของ Ray
Ray เชื่อว่าตลาดพันธบัตรผูกเงินเฟ้อที่มีอยู่ทั่วโลก ยังถูกมองข้ามและถูกใช้น้อยเกินไปมาก เมื่อเทียบกับศักยภาพของมัน ด้วยเหตุผลที่เขาเพิ่งอธิบายไป และเขาแนะนำให้จับตาตลาดนี้ในฐานะตัวชี้วัด และใช้มันเป็น Storehold of Wealth
ความสัมพันธ์ระหว่างดอกเบี้ยระยะสั้นกับดอกเบี้ยระยะยาว หรือ Yield Curve ก็สำคัญมากเช่นกัน เพราะเมื่อดอกเบี้ยระยะสั้นสูงเมื่อเทียบกับดอกเบี้ยระยะยาว แปลว่าเงินในระบบตึงตัว และจูงใจให้คนถือเงินสดและปล่อยกู้ ซึ่งน่าสนใจกว่าการกู้เงินไปลงทุนในสินทรัพย์อื่น
Yield Curve หรือเส้นอัตราผลตอบแทน ซึ่งความหมายก็คือ ภาพที่บอกว่าการให้กู้ระยะสั้นกับการให้กู้ระยะยาว ได้ดอกเบี้ยต่างกันแค่ไหน ซึ่ง Ray บอกว่า ความน่าสนใจของสินทรัพย์แต่ละประเภทที่ขยับไปมา จะส่งผลต่อ Yield Curve ของดอกเบี้ยตามตัวเลข ซึ่งก็คือส่วนต่างระหว่างผลตอบแทนพันธบัตร 10 ปีกับดอกเบี้ยระยะสั้น
โดย Ray ดูทั้งดอกเบี้ยระยะสั้นลบด้วยดอกเบี้ยระยะยาว และดอกเบี้ยระยะสั้นหารด้วยดอกเบี้ยระยะยาว เป็นตัววัด Yield Curve ด้วยเหตุผลที่เขาขอไม่ลงรายละเอียดในที่นี้
ซึ่งการขยับของ Yield Curve นี้ สะท้อนความตึงตัวของเงินที่เปลี่ยนไป และแรงจูงใจที่เปลี่ยนไปในการถือเงินสดเทียบกับการถือพันธบัตร
โดยปกติแล้ว Yield Curve จะลาดขึ้น นั่นก็คือดอกเบี้ยระยะสั้นต่ำกว่าดอกเบี้ยระยะยาวราว 1% และอยู่ที่ราว 70% ของดอกเบี้ยระยะยาว
เหตุผลก็เพราะว่า ตามปกติผู้ให้กู้จะต้องการดอกเบี้ยที่สูงกว่า เพื่อแลกกับการถือหนี้ที่มีอายุยาวกว่า และดอกเบี้ยระยะยาวที่สูงกว่าดอกเบี้ยของเงินสด ก็เป็นรางวัลที่จูงใจให้คนยอมปล่อยกู้ เมื่อธนาคารกลางต้องการชะลอการเติบโตของสินเชื่อและความต้องการซื้อในระบบเศรษฐกิจ ก็จะดันดอกเบี้ยระยะสั้นให้สูงขึ้นเมื่อเทียบกับดอกเบี้ยระยะยาว และเมื่อต้องการกระตุ้น ก็จะทำตรงกันข้าม
เมื่อเกิดสองอย่างพร้อมกัน คือหนึ่ง Real Yield สูง และสอง Yield Curve เกือบแบนราบหรือกลับหัว ซึ่งก็คือดอกเบี้ยระยะสั้นขึ้นมาใกล้หรือสูงกว่าดอกเบี้ยระยะยาว เงินและสินเชื่อจะตึงตัว ซึ่งโดยทั่วไปเป็นสภาพแวดล้อมที่ดีสำหรับเจ้าหนี้ และแย่สำหรับลูกหนี้ แต่เมื่อสาม Real Yield ต่ำ และสี่ Yield Curve ลาดขึ้นค่อนข้างมาก โดยทั่วไปก็จะเป็นสภาพแวดล้อมที่ดีสำหรับลูกหนี้ และแย่สำหรับเจ้าหนี้ และเมื่อธนาคารกลางขยับสิ่งเหล่านี้แบบสุดขั้ว ก็จะสร้างสภาพแวดล้อมที่ดีสุดขั้วและแย่สุดขั้ว พร้อมกับความผันผวนอย่างมากทั้งสำหรับลูกหนี้และเจ้าหนี้ ซึ่งก็สร้างความปั่นป่วนให้เศรษฐกิจ และทำให้เกิดความเจ็บปวดกับความไม่มีประสิทธิภาพตามมาด้วย
Ray คิดว่า Fed ไม่ควรใช้ดอกเบี้ยเป็นเครื่องมือดำเนินนโยบายการเงินแบบสุดขั้วและผันผวนอย่างที่ผ่านมา และถ้าให้ Ray เป็นคนดูแลนโยบายการเงิน เป้าหมายของเขาคือการรักษาดอกเบี้ยที่แท้จริงระยะยาวให้ค่อนข้างนิ่ง ในระดับที่สมดุลความต้องการของทั้งลูกหนี้และเจ้าหนี้ และไม่มีส่วนสร้างฟองสบู่หนี้และการแตกของฟองสบู่ นั่นหมายความว่า เขาจะพยายามให้ผลตอบแทนที่แท้จริงของพันธบัตรรัฐบาลสหรัฐฯ อยู่ที่ราว 2% โดยให้เป้าหมายนี้ขยับได้ราว 1% และกำหนดเป้าความชันของ Yield Curve ไว้สองข้อ ข้อแรก ดอกเบี้ยระยะสั้นต่ำกว่าดอกเบี้ยระยะยาวราว 1% และข้อที่สอง ดอกเบี้ยระยะสั้นหารด้วยดอกเบี้ยระยะยาวอยู่ที่ราว 70% โดยให้คลาดเคลื่อนได้ราวบวกลบ 2% สำหรับข้อแรก และราวบวกลบ 50% สำหรับข้อที่สอง
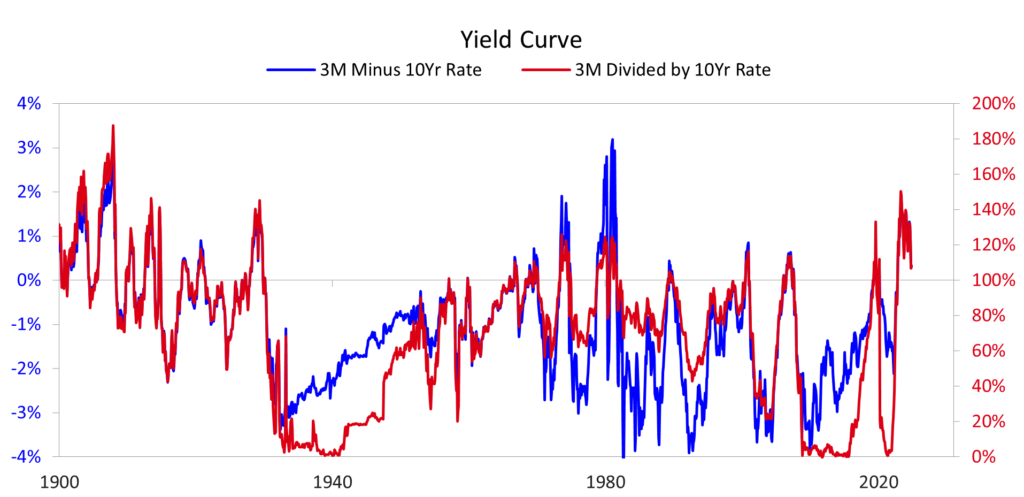
ภาพประกอบ 8: Yield Curve ของสหรัฐฯ ตั้งแต่ปี 1900 วัดสองแบบ คือดอกเบี้ย 3 เดือนลบด้วยดอกเบี้ย 10 ปี (เส้นน้ำเงิน) และดอกเบี้ย 3 เดือนหารด้วยดอกเบี้ย 10 ปี (เส้นแดง) (ที่มา: Ray Dalio)
การตั้งนโยบายในแบบที่ทำให้ดอกเบี้ยที่แท้จริงและ Yield Curve แกว่งตัวแรง ๆ น้อยลง จะทำให้ความผันผวนน้อยลง และนั่นก็จะสร้างความเสียหายให้ลูกหนี้และเจ้าหนี้น้อยลง รวมถึงทุกอย่างในเศรษฐกิจที่พวกเขาส่งผลถึง และยังทำให้พวกเขาวางแผนได้ดีขึ้นด้วย พูดอีกแบบก็คือ ถ้านโยบายคงเส้นคงวามากขึ้น ทั้งลูกหนี้และเจ้าหนี้ก็จะรู้ว่าคาดหวังดอกเบี้ยที่แท้จริงในระดับที่สมเหตุสมผลได้ ซึ่งควรจะเป็นระดับที่ทั้งสองฝ่ายรับได้ และวางแผนกิจกรรมของตัวเองตามนั้นได้ เมื่อต้นทุนการกู้ค่อนข้างแน่นอนแบบนี้ การปล่อยกู้และสภาพเศรษฐกิจก็จะปรับตัวเข้าหาดอกเบี้ยระดับที่สมเหตุสมผลนั้น และการกำหนดดอกเบี้ยระดับนี้ ก็จะช่วยให้ทั้งผู้กู้และผู้ให้กู้มีต้นทุนเงินทุนและผลตอบแทนที่แท้จริงที่นิ่งขึ้น ซึ่งทำให้ตลาดทุนนิ่งขึ้น สภาพเศรษฐกิจนิ่งขึ้น และเพิ่มประสิทธิภาพที่ช่วยให้ทั้งตลาดทุนและเศรษฐกิจทำงานได้ดีขึ้น แต่ทีนี้ Ray ขอกลับไปที่เรื่องดอกเบี้ย และดูว่ามันส่งผลต่อเศรษฐกิจอย่างไร
Credit Spread ภาระชำระหนี้ และใครคือเจ้าหนี้ของรัฐบาลสหรัฐฯ
ที่ผ่านมา Ray แสดงให้เห็นแค่ภาพใหญ่ของดอกเบี้ยพันธบัตรรัฐบาลสหรัฐฯ แต่นั่นไม่ใช่ดอกเบี้ยที่ประชาชน บริษัท และรัฐบาลท้องถิ่นใช้กู้เงินกันจริง ๆ ดังนั้นการจับตา Credit Spread จึงมีประโยชน์ ด้านล่างคือกราฟ Credit Spread เฉลี่ยของหุ้นกู้เอกชนที่ได้อันดับความน่าเชื่อถือระดับ Baa ตั้งแต่ปี 1920
Credit Spread หรือส่วนต่างดอกเบี้ย ซึ่งความหมายก็คือ ดอกเบี้ยที่บริษัทเอกชนต้องจ่ายแพงกว่ารัฐบาลเวลาไปขอกู้เงิน ดังนั้นเมื่อส่วนต่างนี้กว้างขึ้น ก็แปลว่าคนเริ่มกลัวว่าบริษัทจะเบี้ยวหนี้มากขึ้นนั่นเอง
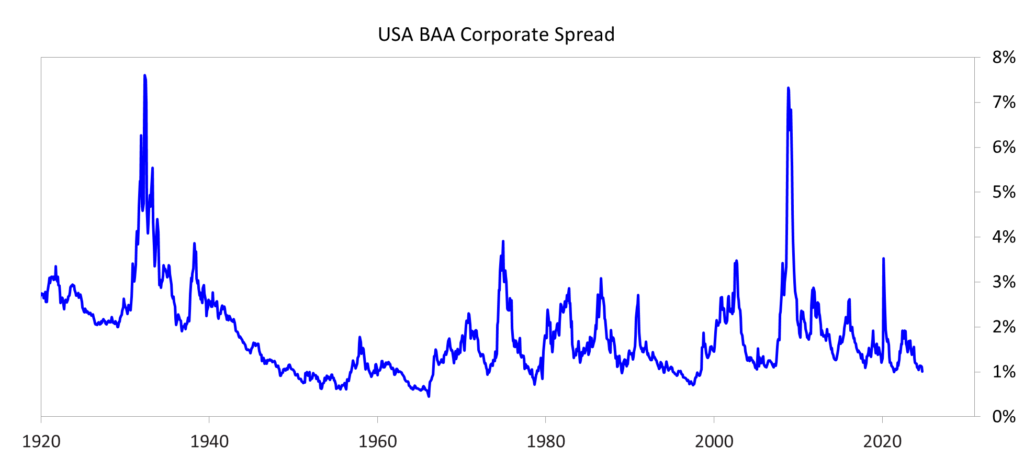
ภาพประกอบ 9: Credit Spread ของหุ้นกู้เอกชนสหรัฐฯ ระดับ Baa ตั้งแต่ปี 1920 (ที่มา: Ray Dalio)
ดอกเบี้ยที่ต้องจ่ายบนหนี้ก้อนหนึ่ง ถูกกำหนดด้วยจำนวนเงินที่กู้มากับอัตราดอกเบี้ย และเมื่อรวมกับเงินต้นที่ต้องจ่ายคืน ก็คือ Debt Service หรือภาระชำระหนี้นั่นเอง
ทีนี้ลองกลับไปดูกราฟที่เห็นไปก่อนหน้านี้อีกครั้ง ซึ่งแสดงภาระชำระหนี้ทั้งหมด หรือเงินต้นบวกดอกเบี้ย ของรัฐบาลกลางสหรัฐฯ เมื่อเทียบกับรายได้ของรัฐบาล และแยกให้เห็นว่าส่วนไหนมาจากเงินต้น และส่วนไหนมาจากดอกเบี้ย ให้สังเกตว่าภาระชำระหนี้ค่อนข้างทรงตัวตั้งแต่ปี 1950 ถึงปี 2000 เพราะระดับหนี้ของรัฐบาลในช่วงนั้นค่อนข้างทรงตัวหรือลดลงเล็กน้อย เงินต้นที่ต้องจ่ายจึงทรงตัวหรือลดลงเล็กน้อยตามไปด้วย ส่วนดอกเบี้ยที่ต้องจ่ายเพิ่มขึ้นเล็กน้อยตั้งแต่ปี 1950 ถึงปี 1990 เพราะดอกเบี้ยเฉลี่ยบนหนี้รัฐบาลค่อย ๆ สูงขึ้น แล้วก็ลดลงตั้งแต่ปี 1990 ถึงราวปี 2022 เพราะดอกเบี้ยเฉลี่ยบนหนี้รัฐบาลค่อย ๆ ลดลง
Ray ใช้จุดในกราฟแสดงว่าภาระนี้คาดว่าจะเพิ่มขึ้นอย่างไร ในอีก 10 ปีและ 20 ปีข้างหน้า ตามประมาณการของ CBO ซึ่งภาพที่คาดการณ์ไว้นั้นต่างจากอดีตที่ผ่านมาไม่นานอย่างมาก เพราะระดับหนี้ของรัฐบาลกลางสูงอยู่แล้ว และคาดว่าจะเพิ่มขึ้นอย่างรวดเร็ว ในขณะที่ดอกเบี้ยเฉลี่ยที่รัฐบาลจ่ายจริงบนหนี้ก้อนใหญ่นี้ ก็คาดว่าจะสูงขึ้นด้วย ซึ่งจะทำให้ภาระชำระหนี้ของรัฐบาลเมื่อเทียบกับรายได้เพิ่มขึ้นมาก และบีบรายจ่ายด้านอื่นอย่างหนัก เว้นแต่จะกู้เพิ่มอีกมาก ซึ่งส่วนใหญ่น่าจะมีธนาคารกลางเป็นคนให้เงินทุน และตรงนี้เองคือปัญหา
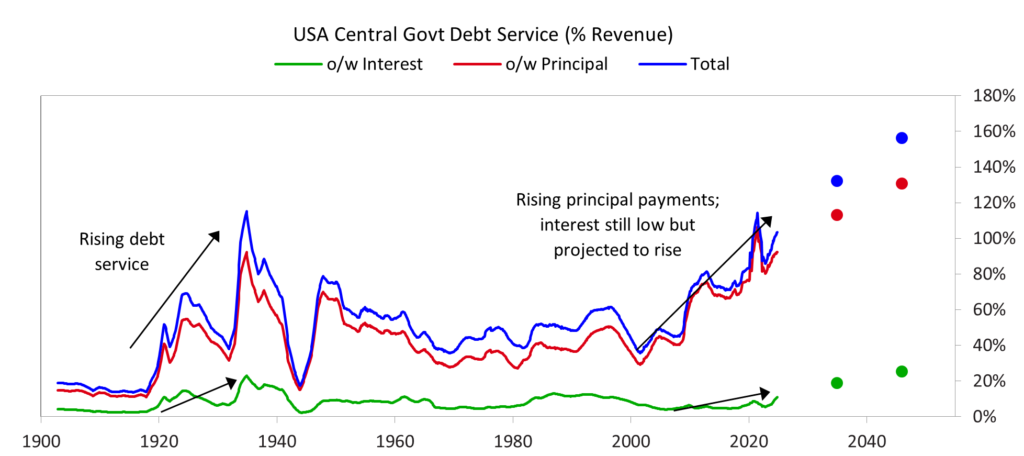
ภาพประกอบ 10: กราฟภาระชำระหนี้ของรัฐบาลกลางสหรัฐฯ เทียบกับรายได้อีกครั้ง เส้นน้ำเงินคือยอดรวม เส้นแดงคือเงินต้น เส้นเขียวคือดอกเบี้ย และจุดคือประมาณการของ CBO ในอีก 10 ปีและ 20 ปี (ที่มา: Ray Dalio)
แล้วรัฐบาลกลางกู้เงินมาจากใคร? ส่วนหนึ่งกู้มาจากธนาคารกลางเป็นจำนวนมาก และอีกส่วนก็กู้มาจากธนาคารพาณิชย์และนักลงทุนต่างชาติเป็นจำนวนมากเช่นกัน โดยราวหนึ่งในสามของหนี้ก้อนนี้กู้มาจากต่างชาติ ซึ่งทั้งธนาคารพาณิชย์และผู้ซื้อหรือผู้ถือหนี้สหรัฐฯ ที่เป็นต่างชาติเหล่านี้ ขาดทุนจากหนี้ก้อนนี้ไปแล้วเมื่อดอกเบี้ยขยับขึ้น และยังถือหนี้นี้ไว้ในสัดส่วนที่มากเกินกว่าจะสมเหตุสมผล ถ้ามองจากเหตุผลทางการเงินเพียงอย่างเดียว
ในกรณีของผู้ถือพันธบัตรรัฐบาลสหรัฐฯ รายใหญ่ที่สุดที่เป็นต่างชาติ ที่พวกเขาถือไว้มากขนาดนี้ ก็เพราะต้องการเก็บอำนาจซื้อไว้ในเงินสกุลที่ใช้กันแพร่หลายที่สุด และเป็นที่ยอมรับมากที่สุด ของมหาอำนาจที่ยิ่งใหญ่และน่าเชื่อถือที่สุดในโลก หรือพูดอีกแบบก็คือ เพราะมันคือ Reserve Currency อันดับหนึ่ง ของมหาอำนาจอันดับหนึ่งของโลก
และเมื่อมองไปข้างหน้า เมื่อเทียบปริมาณหนี้รัฐบาลสหรัฐฯ สกุลดอลลาร์ที่กำลังจะออกมาเพิ่ม ตามที่เห็นในกราฟที่แล้ว กับความต้องการที่อยากถือหนี้นี้จริง ๆ ก็ยากที่จะนึกภาพว่า ผู้ซื้อและผู้ถือรายใหญ่เหล่านี้ มีแนวโน้มจะซื้อพันธบัตรรัฐบาลสหรัฐฯ ในปริมาณมหาศาลเหมือนที่เคยซื้อมาในอดีต โดยเฉพาะถ้าเสาหลักสำคัญที่ค้ำความต้องการนี้อยู่เริ่มอ่อนแอลง ไม่ว่าจะเป็น หนึ่ง รัฐบาลสหรัฐฯ จัดการหนี้ และปัญหานโยบายทั้งในและต่างประเทศอย่างไม่รับผิดชอบ สอง รัฐบาลสหรัฐฯ ขู่จะคว่ำบาตรพวกเขาด้วยการระงับการจ่ายหนี้ สาม ผลตอบแทนจากการถือหนี้นี้ออกมาแย่ และ/หรือ สี่ สหรัฐฯ สูญเสียความโดดเด่นทั้งทางเศรษฐกิจและภูมิรัฐศาสตร์
เมื่อภาระชำระหนี้ของสหรัฐฯ สูงขึ้นเรื่อย ๆ ลูกหนี้ก็ต้องการดอกเบี้ยเงินกู้ที่ต่ำลงเรื่อย ๆ เพื่อให้ยังจ่ายหนี้ไหว ซึ่งตั้งแต่ปี 1980 จนถึงปี 2008 การลดดอกเบี้ยลงก็เพียงพอและเหลือเฟือที่จะทำให้ภาระชำระหนี้ยังจ่ายไหว แม้ระดับหนี้จะเพิ่มขึ้นเรื่อย ๆ ก็ตาม แต่เมื่อดอกเบี้ยระยะสั้นเกือบแตะศูนย์ในปี 2008 เหมือนที่เคยเกิดขึ้นในช่วงหลังปี 1933 ความต้องการซื้อพันธบัตรในตลาดเอกชนก็ไม่พอกับปริมาณพันธบัตรที่ออกมา ธนาคารกลางจึงลงมาพิมพ์เงินซื้อพันธบัตรเอง ซึ่งช่วยกดผลตอบแทนพันธบัตรระยะยาวลง เรื่องนี้เกิดขึ้นเป็นสองระลอกใหญ่ ระลอกแรกคือการรับมือกับ Great Depression หรือภาวะเศรษฐกิจตกต่ำครั้งใหญ่ ที่เกิดจากวิกฤตหนี้ในปี 1929 ถึงปี 1933 เมื่อดอกเบี้ยชนพื้นที่ 0% ซึ่งก็คือช่วงหลังปี 1933 และระลอกที่สองคือการรับมือกับ Great Recession หรือภาวะเศรษฐกิจถดถอยครั้งใหญ่ ที่เกิดจากวิกฤตหนี้ปี 2008 เมื่อดอกเบี้ยชนพื้นที่ 0% อีกครั้ง ซึ่งก็คือช่วงหลังปี 2008 Ray บอกว่า เขาคงไม่รู้เรื่องนี้ และ Bridgewater ก็คงไม่ประสบความสำเร็จในช่วงนั้น ถ้าไม่ได้ศึกษาช่วงเวลาที่แสดงอยู่ในกราฟนี้มาก่อน และนี่ก็คือสิ่งที่นำไปสู่การค้นพบครั้งแรกของเขา ว่า The Big Debt Cycle ทำงานอย่างไร
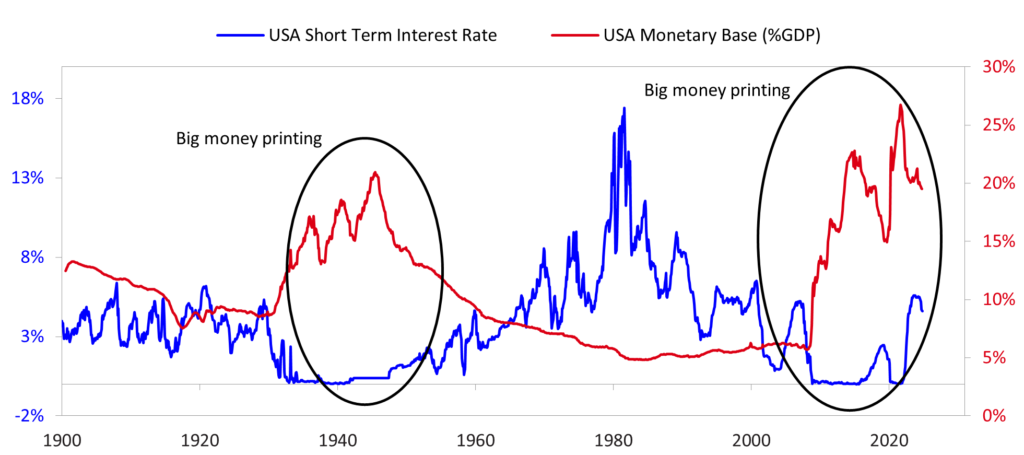
ภาพประกอบ 11: ดอกเบี้ยระยะสั้นของสหรัฐฯ (เส้นน้ำเงิน) กับ Monetary Base หรือเงินที่ธนาคารกลางสร้างขึ้นโดยตรง เทียบกับ GDP (เส้นแดง) ตั้งแต่ปี 1900 วงกลมสองวงคือช่วงพิมพ์เงินครั้งใหญ่ หลังปี 1933 และหลังปี 2008 ตอนที่ดอกเบี้ยระยะสั้นแตะศูนย์ (ที่มา: Ray Dalio)
ส่วนในฝั่งธนาคารกลาง สินทรัพย์ประเภทหนี้ที่ Fed และธนาคารกลางอื่น ๆ ถืออยู่ ให้ผลตอบแทนต่ำกว่าต้นทุนที่ต้องจ่ายให้กับหนี้สินของตัวเอง ดังนั้นการที่ดอกเบี้ยขยับขึ้นเพียงเล็กน้อยในการคุมเข้มรอบล่าสุดนี้ ก็ทำให้ Fed ขาดทุนจากการดำเนินงานไม่มากนัก ตามเส้นสีน้ำเงินในกราฟด้านล่าง
และถ้าพันธบัตรในงบดุลของ Fed ถูกบันทึกแบบ Mark-to-Market หรือการตีราคาสินทรัพย์ตามราคาตลาด ผลขาดทุนจะอยู่ที่ราว $700,000 ล้านดอลลาร์ หรือ 2.5% ของ GDP ตามเส้นสีแดง ซึ่งฟังดูเยอะ แต่ก็ถือว่าค่อนข้างเล็ก เมื่อเทียบกับความสามารถในการหาเงินทุนของธนาคารกลาง อย่างไรก็ตาม นี่คือ Red Flag หรือสัญญาณเตือน และจะกลายเป็นปัญหาใหญ่ ถ้าเกิดการเทขายหนี้สหรัฐฯ ครั้งใหญ่ ซึ่งเป็นสิ่งที่มักเกิดขึ้นเมื่อหนี้ก้อนนั้นถูกมองว่าเป็นสินทรัพย์ที่มีความเสี่ยง
อย่างที่อธิบายไว้ก่อนหน้านี้ สำหรับประเทศอย่างสหรัฐฯ ที่สามารถพิมพ์เงินของตัวเองได้ สิ่งนี้จะนำไปสู่ทางใดทางหนึ่งในสองทาง ทางแรกคือ ดอกเบี้ยทั้งตามตัวเลขและที่แท้จริงพุ่งขึ้นอย่างมากจนรับไม่ได้ ซึ่งจะทำให้สินเชื่อหดตัว และนำไปสู่เศรษฐกิจหดตัวอย่างรุนแรง หรือทางที่สองคือ ธนาคารกลางพิมพ์เงินออกมาจำนวนมาก เข้าไปซื้อหนี้และปล่อยสินเชื่อ ซึ่งจะทำให้หนี้และเงินเสื่อมค่าลง ผลขาดทุนก้อนใหญ่ของธนาคารกลางและสภาพที่ย่ำแย่ ยังจะเพิ่มโอกาสที่ความเป็นอิสระของธนาคารกลางจะถูกตั้งคำถามด้วย ส่วนประเทศที่มีหนี้เป็น Reserve Currency ที่ไม่ใช่สกุลเงินของตัวเอง สถานการณ์จะแย่กว่านี้มาก
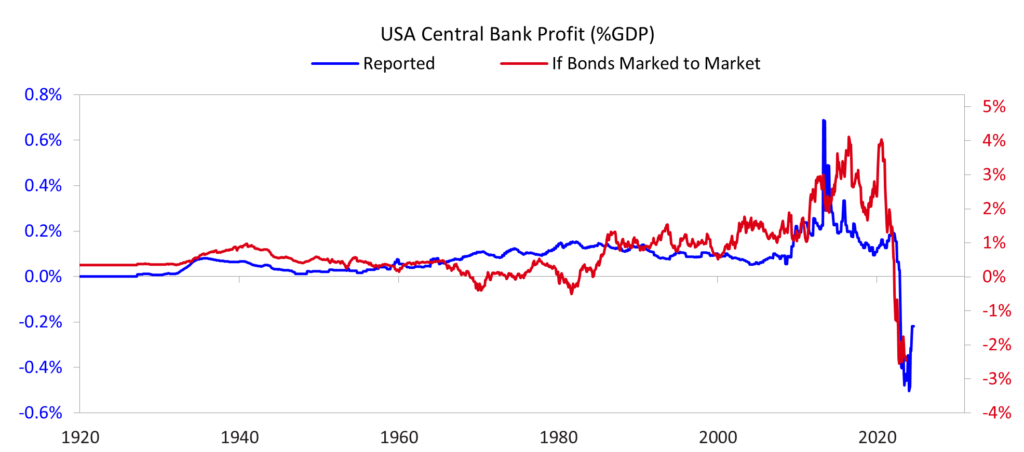
ภาพประกอบ 12: กำไรของ Fed เทียบกับ GDP ตั้งแต่ปี 1920 เส้นน้ำเงินคือกำไรที่รายงานจริง เส้นแดงคือกำไรหากตีราคาพันธบัตรตามราคาตลาด ทั้งสองเส้นดิ่งลงติดลบในช่วงหลังสุด (ที่มา: Ray Dalio)
ภาระหนี้จะเพิ่มขึ้นทั่วโลก (Debt Burdens Will Increase Globally)
ในส่วนเกริ่นนำนี้ Ray เน้นไปที่ภาพหนี้ของสหรัฐฯ แต่จากกราฟด้านล่างจะเห็นว่า นี่ไม่ใช่ปัญหาของอเมริกาเพียงประเทศเดียว ภาระหนี้คาดว่าจะเพิ่มขึ้นอย่างมากทั่วโลกที่พัฒนาแล้ว ยกเว้นเยอรมนี ในอีกหลายทศวรรษข้างหน้า และสิ่งสำคัญอย่างยิ่งก็คือ ต้องเข้าใจว่าพลวัตเหล่านี้จะเกิดขึ้นอย่างไร เพื่อจะเข้าใจว่าควรกำหนดนโยบาย และซื้อขายในตลาดอย่างไร ตลอดหลายทศวรรษที่กำลังจะมาถึง
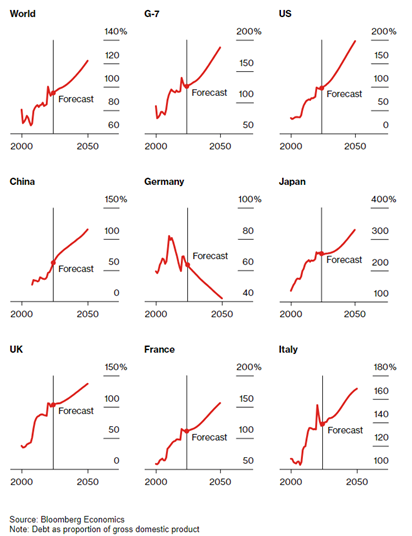
ภาพประกอบ 13: หนี้เทียบกับ GDP ตั้งแต่ปี 2000 พร้อมคาดการณ์ถึงปี 2050 ของโลก กลุ่ม G-7 สหรัฐฯ จีน เยอรมนี ญี่ปุ่น อังกฤษ ฝรั่งเศส และอิตาลี มีเพียงเยอรมนีที่เส้นคาดการณ์ลดลง (ที่มา: Bloomberg Economics ผ่าน Ray Dalio)
ขอย้ำอีกครั้งว่า Ray จะพาไปดู The Big Debt Cycle ของสหรัฐฯ เพราะดอลลาร์สหรัฐฯ เคยเป็นและยังคงเป็น Reserve Currency ที่มีอิทธิพลเหนือสกุลอื่น ซึ่งธุรกรรมส่วนใหญ่ทั้งในอดีตและปัจจุบันใช้ดอลลาร์เป็นหน่วย และเงินออมส่วนใหญ่ก็ถืออยู่ในสกุลนี้ แต่ในเนื้อหาส่วนนี้คุณก็จะได้เห็น The Big Debt Cycle ของหลายประเทศค่อย ๆ คลี่ออกมาด้วย
ซึ่งในบทที่ 14 Ray จะเจาะลึก The Big Debt Cycle ของญี่ปุ่น
สำหรับ Ray แล้ว สหรัฐฯ ในช่วง 70 ปีถึง 80 ปีที่ผ่านมา ญี่ปุ่นหลังฟองสบู่แตก และกรณีอื่น ๆ ที่เขาศึกษามา ล้วนเป็น The Big Debt Cycle แบบคลาสสิก ที่ทำงานในแบบที่อธิบายไว้ก่อนหน้านี้ ซึ่งนักลงทุนและผู้กำหนดนโยบายในทุกประเทศควรทำความเข้าใจตั้งแต่ตอนนี้ เพราะบางประเทศกำลังเจอ The Big Debt Cycle ของตัวเองอยู่ และมีแนวโน้มจะได้รับผลกระทบรุนแรงจาก The Big Debt Cycle ของสหรัฐฯ รวมถึงจากสินทรัพย์และหนี้สินสกุลดอลลาร์สหรัฐฯ ด้วย ระหว่างที่อ่านเนื้อหาส่วนนี้ Ray ขอให้สังเกตว่าวัฏจักรหนี้เหล่านี้ส่งผลต่อกันอย่างไร กับแรงทางการเมือง ภูมิรัฐศาสตร์ ภัยธรรมชาติ และเทคโนโลยี
และขอย้ำอีกครั้งว่า Ray คิดว่ามีวัฏจักรระยะสั้นของเงิน สินเชื่อ หนี้ และเศรษฐกิจ ที่รวมกันเป็นวัฏจักรระยะยาวของเงิน สินเชื่อ หนี้ และเศรษฐกิจ ซึ่งทำให้เกิดการแกว่งตัวรอบ ๆ แนวโน้มขาขึ้นของ Productivity หรือผลิตภาพ ซึ่งก็คือความสามารถในการผลิตที่สูงขึ้นเรื่อย ๆ อันมาจากความคิดสร้างสรรค์ของมนุษย์ โดยเฉพาะการคิดค้นเทคโนโลยีใหม่ ๆ ดังนั้นถ้าจะวาดเป็นภาพเปรียบเทียบ สำหรับ Ray มันก็หน้าตาประมาณนี้
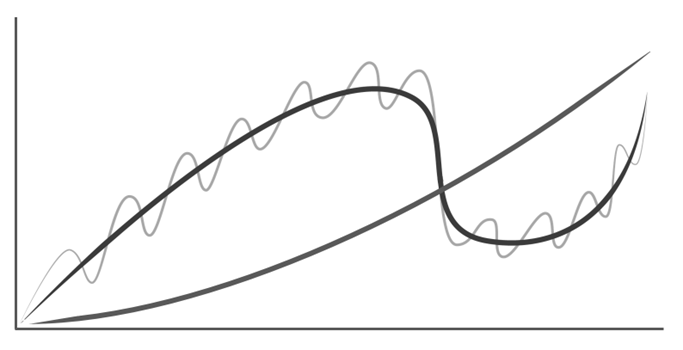
ภาพประกอบ 14: ภาพจำลองของ Ray เส้นหยักบาง ๆ คือวัฏจักรหนี้ระยะสั้น เส้นหนาเป็นคลื่นใหญ่คือวัฏจักรหนี้ระยะยาว และเส้นที่ค่อย ๆ ไต่ขึ้นคือแนวโน้มขาขึ้นของผลิตภาพ (ที่มา: Ray Dalio)
และต่อจากนี้ Ray จะพาไปดูว่าเกิดอะไรขึ้นบ้าง ในแต่ละช่วงของวัฏจักรหนี้ระยะยาว
กลับไปที่คำถามแรก
ถ้าย้อนกลับไปที่คำถามตอนต้นว่า อะไรทำให้ทุกคนยังเชื่อว่าระบบนี้จะไปต่อได้ ในวันที่ภาระชำระหนี้ของรัฐบาลสหรัฐฯ อยู่ที่ราว 100% ของรายได้ และคาดว่าจะขึ้นไปถึงราว 150% ภายใน 15 ปี คำตอบของ Ray ก็คือ ความเชื่อว่ารัฐบาลจะยังกู้ใหม่มาจ่ายหนี้เก่าได้ ยังขายพันธบัตรใหม่ได้ และคนที่ถือพันธบัตรอยู่จะไม่เทขายออกมา แต่ Ray ก็บอกไว้ว่า เป็นเรื่องยากที่จะนึกภาพว่าผู้ซื้อรายใหญ่จะยังซื้อในปริมาณมหาศาลเหมือนในอดีต และถ้าวันหนึ่งเกิดการเทขาย ทางเลือกที่เหลือก็คือ ดอกเบี้ยพุ่งจนเศรษฐกิจหดตัว หรือธนาคารกลางพิมพ์เงินจนเงินเสื่อมค่า
ส่วนตัวเลขที่ Ray มองว่าสำคัญที่สุดในโลกการเงิน ก็คือดอกเบี้ยที่แท้จริงของพันธบัตร ซึ่งเฉลี่ยราว 2% ตลอด 100 ปีที่ผ่านมา และเป็นตัวบอกว่าตอนนั้นเป็นลูกหนี้ดีกว่า หรือเป็นเจ้าหนี้ดีกว่า
และนี่ก็คือภาพรวม 80 ปีของ The Big Debt Cycle ตั้งแต่ปี 1944 จากบทที่ 8 ของหนังสือ How Countries Go Broke ของ Ray ผู้ก่อตั้ง Bridgewater Associates ที่เกิดในปี 1949 และเป็นนักลงทุนแบบ Global Macro มาเกือบทั้งชีวิต
แล้วคุณล่ะ ทุกวันนี้เวลาดอกเบี้ยขยับขึ้นหรือลง คุณรู้สึกถึงมันจากตรงไหนมากที่สุด ค่างวดบ้านหรือรถ ดอกเบี้ยเงินฝาก หรือราคาของในชีวิตประจำวัน มาเล่าให้ฟังกันในคอมเมนต์
หมายเหตุ: เนื้อหานี้ไม่ใช่คำแนะนำในการลงทุนใด ๆ เป็นเพียงการถ่ายทอดมุมมองของ Ray Dalio ผู้อ่านควรศึกษาเพิ่มเติมด้วยตนเองก่อนตัดสินใจลงทุน
Resources
- How Countries Go Broke: Chapter 8 to Chapter 11 — Ray Dalio (LinkedIn, 30 มกราคม 2025)
- How Countries Go Broke (PDF ฉบับเต็ม อ่านฟรี) — economicprinciples.org
- How Countries Go Broke: Chapter Six & Chapter Seven — Ray Dalio (LinkedIn)
- วิกฤตหนี้ภาคเอกชนและรัฐบาล: 4 ระยะสู่จุดแตกหัก | How Countries Go Broke by Ray Dalio Chapter 5 — Blue O’Clock
- หนี้หายไปไหน? 3 ขั้นสุดท้ายก่อนประเทศเริ่มต้นใหม่ | How Countries Go Broke by Ray Dalio Chapter 7 — Blue O’Clock
- หนังสือ How Countries Go Broke โดย Ray Dalio
- ภาพประกอบ (กราฟ) ทั้งหมดมาจากบทความต้นฉบับของ Ray Dalio โดยภาพประกอบ 13 อ้างข้อมูลจาก Bloomberg Economics